和暢連續3年雙位數成長 智慧辦公搶進財星500大企業
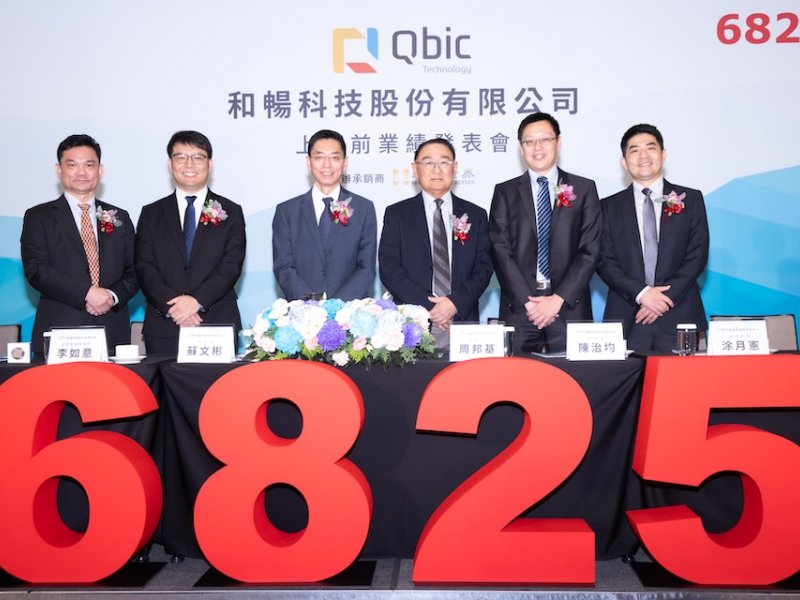 和暢連續3年雙位數成長 智慧辦公搶進財星500大企業。(和暢提供)
深耕ARM智慧終端的和暢科技(6825)配合上櫃前公開承銷,對外競價拍賣3,568張,競拍底價20元,最高投標張數461張,暫定每股承銷價25元。競拍時間為10月13日至15日,10月19日開標;10月16日至20日辦理公開申購,10月22日抽籤,預計10月29日掛牌。
和暢近年營運規模持續擴大,營收從2023年的5.60億元、2024年的6.23億元,成長至2025年的7.86億元,年增26.1%,並創歷史新高,兩年間營收成長約四成,主要受惠智慧門禁ODM專案放量及智慧辦公標準品需求回溫。獲利增幅更為明顯,稅後淨利由2023年的0.13億元、2024年的0.36億元,進一步增至2025年的0.80億元,年增121.8%,兩年間獲利規模成長逾五倍,2025年純益率亦提升至10.2%。
在智慧辦公市場布局方面,和暢憑藉軟硬體整合能力及高標準資安防護,成功打入全球《財星》500大企業,應用客戶涵蓋歐美頂尖藥廠、大型保險公司、知名AI巨頭及娛樂集團。隨著國際指標性企業客戶的導入與專案逐步放量,亦成為推升營運規模的重要動能,帶動公司2025年年營收逼近8億元。
2026年上半年則受到去年同期美國關稅政策帶動客戶提前出貨、墊高比較基期影響,營收3.46億元,較去年同期4.06億元減少14.79%;惟稅後淨利仍達0.26億元、年增5.68%,EPS 0.78元,呈現營收短期回落、稅後獲利仍較去年同期成長的趨勢,顯示產品組合優化與營運效率改善效益逐步顯現。
毛利率方面,和暢近年維持約三成水準,2023年、2024年合併毛利率分別為30.91%、30.41%,2025年進一步提升至約32%,2026年上半年毛利率亦接近三成;主要受惠ODM專案進入穩定量產後,單位成本下降。
此外,由於終端應用產品開發與驗證週期較長,一旦通過客戶驗證並進入量產,供貨生命週期亦相對較長,因此既有專案持續量產,加上後續新專案導入,可成為支撐公司中長期營運的重要基礎。
產品策略方面,和暢正逐步從單一客製專案轉向可重複運用的平台架構。公司持續累積Android、Linux軟體能力,並發展標準化模組、FreeRTOS及KNX控制平台,將過往專案開發經驗沉澱為可複用的軟硬體模組。
未來產品架構將從過往「客製開發帶動單一專案」,逐步朝「核心平台搭配標準產品、雲端管理及垂直應用」的發展方向邁進,不僅有助提升研發效率,也可將既有技術快速延伸至不同應用場域,擴大單一技
術平台可服務的市場範圍。
全球ARM微處理器市場規模預估將由2024年的131.8億美元增至2033年的256.9億美元,2025年至2033年年複合成長率達7.7%。隨AIoT、邊緣運算及智慧互聯應用持續發展,工業電腦亦由傳統嵌入式系統朝整合硬體、軟體、雲端連接與AI功能的技術演進。
和暢長期聚焦ARM架構,並以Android/Linux為核心發展智慧辦公、智慧建築及零售商業等應用,後續亦可望持續深化平台與垂直應用整合,擴大可規模化複製的產品布局。
訂閱必聞電子報

