TrendForce: 成本壓力轉向需求端 2027年筆電市場恐面臨出貨、價格雙重衝擊
 TrendForce: 成本壓力轉向需求端 2027年筆電市場恐面臨出貨、價格雙重衝擊。(TrendForce提供)
根據TrendForce最新筆電產業研究,2027年筆電市場的主要風險將由供應限制轉向成本上升對需求的衝擊。TrendForce目前預期2027年全球筆電出貨量將呈低個位數衰退,但若DRAM與CPU價格維持高檔,品牌被迫擴大成本轉嫁,導致終端售價上漲,可能進一步延長消費者換機週期,全年出貨衰退幅度不排除加劇至高個位數。
2026年由於CPU供給改善、品牌提前採購及部分換機需求提前釋放,支撐筆電市場出貨,但不代表終端需求實質復甦。隨著部分原先預期於下半年及後續釋出的需求提前反映,後續市場換機動能將受到壓縮,加上低成本庫存逐步消化,品牌將更直接面對CPU、DRAM與SSD價格上升的壓力。
TrendForce指出,以建議售價(MSRP) 900美元的主流產品來看,2026年第三季CPU、DRAM與SSD合計占筆電BOM比重已升至約68%,顯示核心零組件成本對產品定價的影響明顯提高。面對成本上升,品牌若提高售價,將面臨需求下滑風險;若自行吸收成本,毛利率勢必承壓;若透過降低記憶體等規格控制BOM,則可能削弱產品競爭力。預料2027年品牌將難以同時維持價格、規格與利潤率,成本轉嫁的程度將成為影響需求的重要變數。
新興產區成本高,品牌重新調整生產布局
在此背景下,品牌可能重新檢視過去因地緣政治風險而調整的生產布局。若後續關稅的影響未進一步擴大,品牌評估產地的考量將逐步從降低政策風險,轉向製造成本、供應鏈完整度及生產效率。尤其在零組件成本高漲的情況下,新興產區所增加的物流、零組件調度及供應鏈管理成本將更加受到重視,增加品牌將部分先前為避險而建置的產能重新配置回中國的誘因。
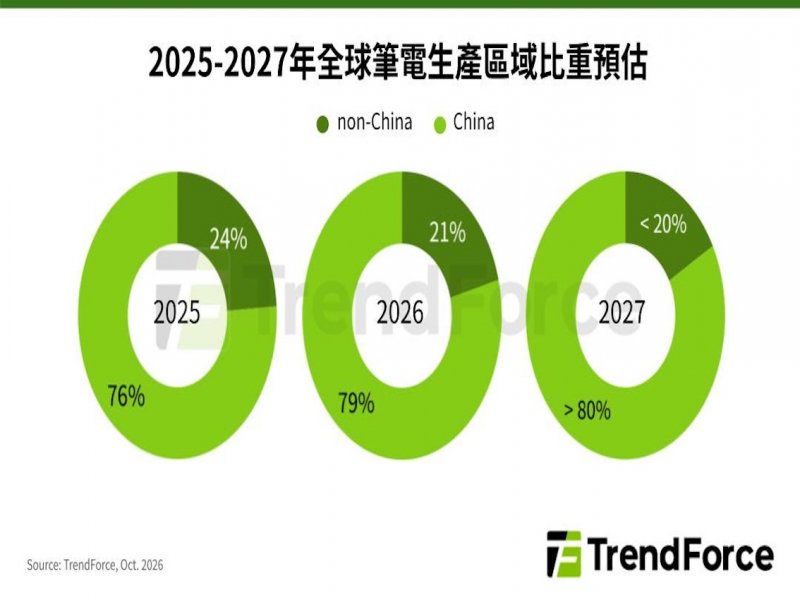
TrendForce預估,非中國製筆電占全球生產比重將由2025年約24%,於2026年降至約21%,2027年可能低於20%,顯示品牌供應鏈策略將隨政策與成本條件變化,在風險分散與製造效率之間重新權衡。
另一方面,2027年筆電零組件供給情況也可能進一步分化。因AI server應用持續占據先進製程產能,DRAM供應仍偏緊,PC DRAM甚至面臨供應成長受限的風險;NAND Flash供給吃緊的情況則有機會在2027下半年隨新產能開出而逐步改善。除記憶體外,PCB、MLCC及PMIC等零組件亦受到產能配置、原材料及地緣政治因素影響,出現價格上漲或交期拉長,增加品牌的成本與供應鏈管理難度。
TrendForce表示,2027年筆電市場的關注焦點將由供應是否充足轉向終端能否承受更高價格。若品牌能透過調整產品組合及規格、吸收部分成本以降低終端價格衝擊,市場衰退幅度可望維持在低個位數。反之,若零組件成本持續上升並全面轉嫁給消費者,需求可能再次受到打擊,造成全年出貨衰退幅度擴大至高個位數。品牌如何在價格、規格、供應穩定性與利潤之間重新取得平衡,將成為2027年筆電市場能否止穩的關鍵。
訂閱必聞電子報

