TrendForce: 2026年光纖現貨報價倍數攀升 資料中心需求短缺恐延續至2028年
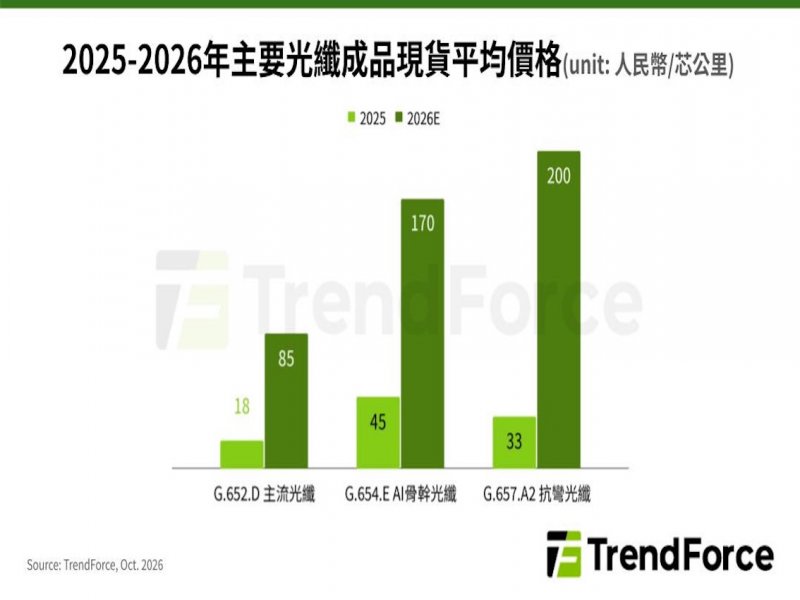 TrendForce: 2026年光纖現貨報價倍數攀升 資料中心需求短缺恐延續至2028年。(TrendForce提供)
根據TrendForce最新通訊產業研究,隨著AI資料中心、跨資料中心互連及高容量骨幹網路建設推升光纖需求,預估2026年全球光纖供需缺口將達1.8億芯公里,供給緊縮將帶動光纖成品現貨價格年增2.8至5倍以上。為此,電信業者開始逐步調整採購模式,從短期轉向長約布局,以提前鎖定光纖資源。
TrendForce表示,由於AI資料中心周邊應用創造大幅需求,全球光纖供給自2025年底呈現緊張狀態,預計至少將持續至2028年。從供應面分析,2026年全球光纖產能稼動率已升至92%,庫存水位由2024年的4個月降至僅1個月,部分主要廠商訂單更已排至2027年第一季,顯示現有產能已接近滿載。另一方面,光棒擴產涉及沉積設備導入與製程建置,建置期約18至24個月,即便業者現已規劃擴產,新增產能仍需一段時間才能陸續開出,短期難以有效增加供給。
觀察需求面,估計2026年全球光纖需求達5.77億芯公里,成長動能主要來自資料中心建設,占比約18-20%,預估2027年比重將提升至30-35%。除大型雲端服務供應商持續擴建AI資料中心外,晶片商及電信業者也陸續投入相關基礎建設,進一步帶動資料中心互連與高容量骨幹網路的光纖需求。
根據TrendForce調查,供不應求情況已導致光纖成品現貨報價攀升。以資料中心內佈線用的抗彎光纖為例,預估2026年均價較2025年成長逾5倍。用於資料中心互連、高容量骨幹網路的AI骨幹光纖,價格年增約2.8倍,電信服務用主流光纖的報價也年增3.7倍左右。
在供給持續收緊的情況下,電信業者也開始透過長約確保未來所需的光纖供應。如Verizon與Corning於2026年九月簽署多年期供應協議,規劃在2027至2032年間取得逾1.29億芯公里(約8,000萬英里)的高密度光纖與連接方案,除了支援寬頻建設,也將用於連接AI資料中心的高容量骨幹網路。
TrendForce認為,本輪光纖供給緊張源自於AI資料中心相關新增需求持續擴大,與過去電信建設週期有所不同。考量短期內供應量難以快速增加,但需求量穩健成長,電信業者與大型基礎設施業者提前透過長約鎖定光纖資源的趨勢將更加普遍。
訂閱必聞電子報